Domain buch-marketing.de kaufen?
Wir ziehen mit dem Projekt
buch-marketing.de um.
Sind Sie am Kauf der Domain
buch-marketing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buch-marketing.de kaufen?
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Laschyk, Thomas: Werbung für die Wahrheit (SPIEGEL-Bestseller)Werbung für die Wahrheit (SPIEGEL-Bestseller) , Überlasst die guten Geschichten nicht den Fake News , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240205, Produktform: Kartoniert, Autoren: Laschyk, Thomas, Seitenzahl/Blattzahl: 205, Themenüberschrift: POLITICAL SCIENCE / Political Ideologies / Democracy, Keyword: Aufklärung; Desinformation; Fake News; Fakten; Fehlinformation; Geschichten; Medienkompetenz; Meinungsbildung; Propaganda; Quellen; Soziale Medien; Volksverpetzer; Wahrheit; Wissen; demokratischer Diskurs; zuverlässige Quellen, Fachschema: Internet / Politik, Gesellschaft~Fake News~Medienwissenschaft / Desinformation - Fehlinformation~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Politik / Kindersachbuch, Jugendsachbuch~Demokratie, Fachkategorie: Desinformation und Fehlinformation~Politische Bildung, Demokratieerziehung~Kinder/Jugendliche: Sachbuch: Politik~Politisches System: Demokratie, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 20, Gewicht: 265, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
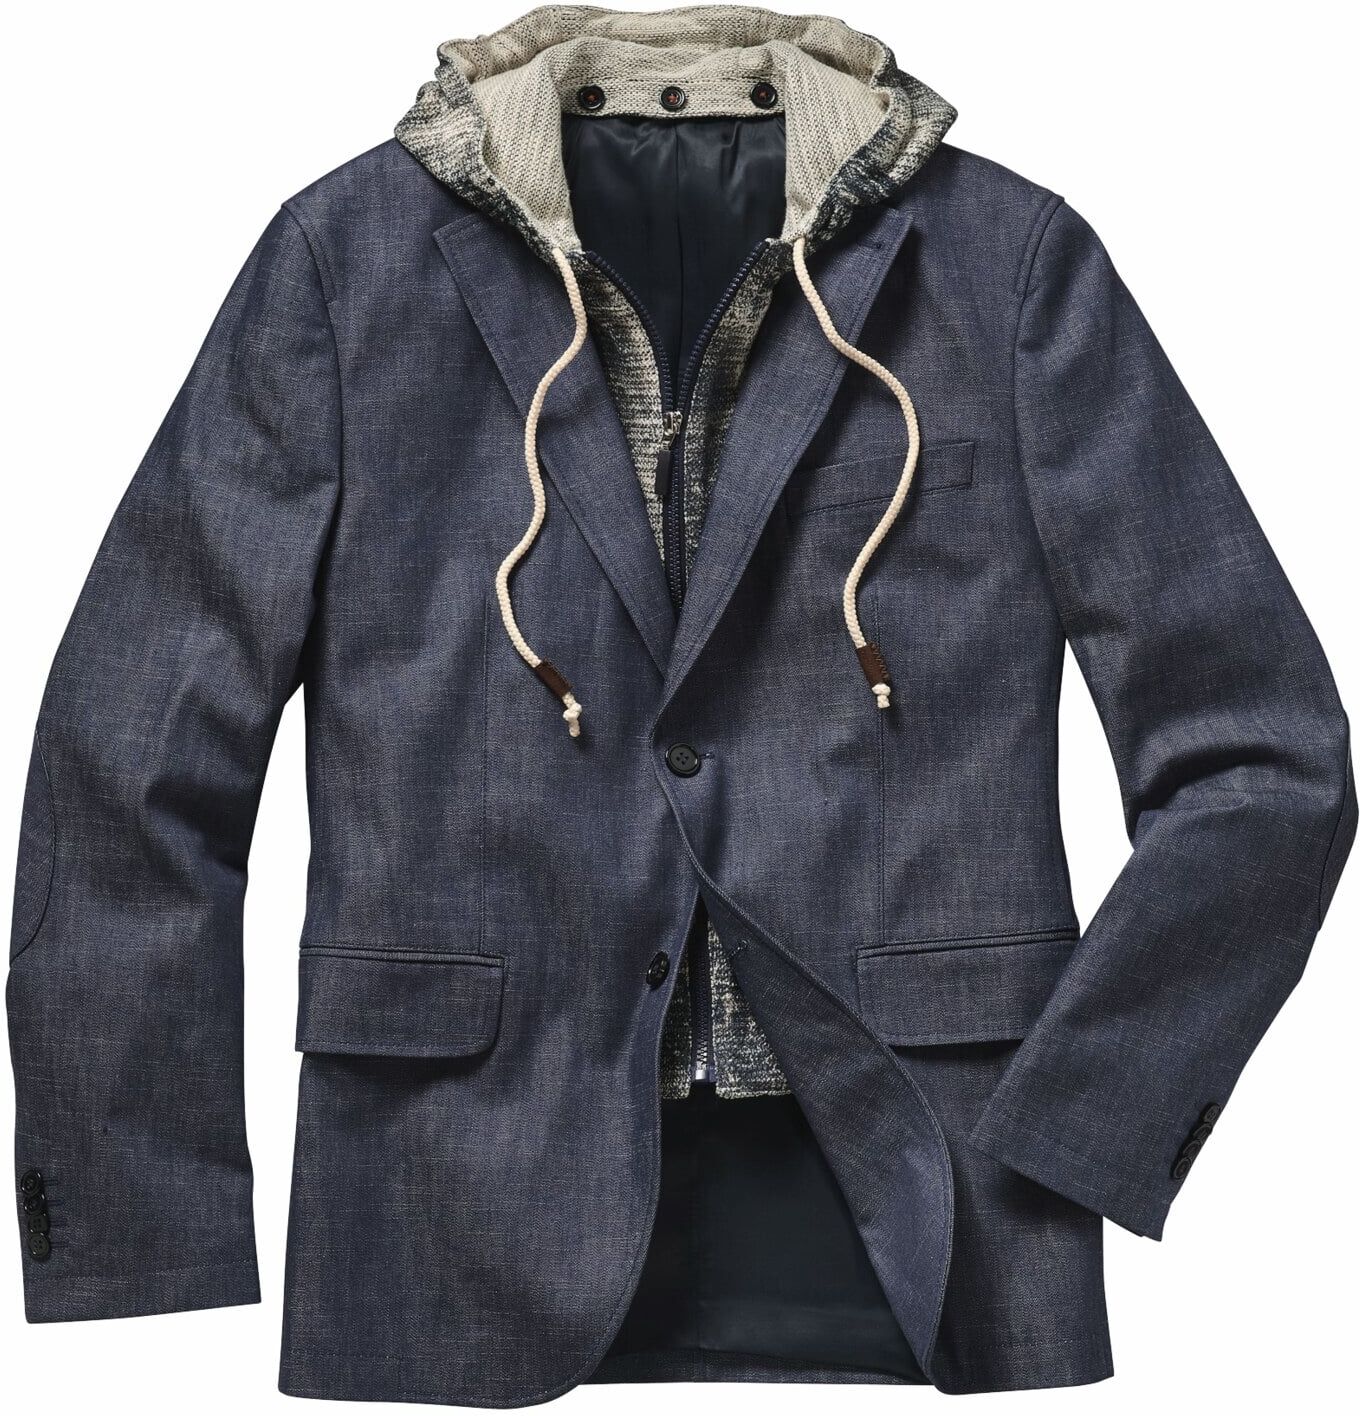
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **


Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laschyk, Thomas: Werbung für die Wahrheit (SPIEGEL-Bestseller)Werbung für die Wahrheit (SPIEGEL-Bestseller) , Überlasst die guten Geschichten nicht den Fake News , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240205, Produktform: Kartoniert, Autoren: Laschyk, Thomas, Seitenzahl/Blattzahl: 205, Themenüberschrift: POLITICAL SCIENCE / Political Ideologies / Democracy, Keyword: Aufklärung; Desinformation; Fake News; Fakten; Fehlinformation; Geschichten; Medienkompetenz; Meinungsbildung; Propaganda; Quellen; Soziale Medien; Volksverpetzer; Wahrheit; Wissen; demokratischer Diskurs; zuverlässige Quellen, Fachschema: Internet / Politik, Gesellschaft~Fake News~Medienwissenschaft / Desinformation - Fehlinformation~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Politik / Kindersachbuch, Jugendsachbuch~Demokratie, Fachkategorie: Desinformation und Fehlinformation~Politische Bildung, Demokratieerziehung~Kinder/Jugendliche: Sachbuch: Politik~Politisches System: Demokratie, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 20, Gewicht: 265, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 52Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.